NotiziaPubblicato il 6 min di lettura
Brasile: il MED del Pix separerà la truffa dal disaccordo commerciale
In Brasile, la Banca Centrale ha cambiato quello che l'app della banca deve fare nel MED, il meccanismo con cui il Pix, il pagamento istantaneo brasiliano, restituisce i soldi alle vittime di truffa. Dal 1° marzo 2027 l'app della banca fa un triage prima della contestazione, che separa la truffa dal disaccordo commerciale e dal ripensamento, e la ricevuta mostra il nome commerciale di chi riceve con CNPJ.
 Di Team LibertyBotBlog di LibertyBot
Cosa è cambiato
In Brasile, la Banca Centrale ha pubblicato l'Istruzione Normativa BCB n. 774 del 3 settembre 2026 nella Gazzetta ufficiale (Diário Oficial da União) del 4 settembre. L'istruzione diffonde la versione 7.4 dei Requisiti minimi per l'esperienza dell'utente, il documento del regolamento del Pix che dice cosa l'app di ogni banca e istituto di pagamento deve mostrare al cliente. La versione 7.4 entra in vigore il 1° marzo 2027 e sostituisce la 7.3, in vigore oggi.
Il MED (Mecanismo Especial de Devolução) è il meccanismo con cui il Pix restituisce i soldi a chi è stato vittima di una truffa. La cronologia delle revisioni parla di una riformulazione generale del capitolo sul self-service MED, l'area dell'app in cui il cliente contesta un Pix. Nella contestazione, le cose stanno così:
| Punto | Oggi (versione 7.3) | Dal 1° marzo 2027 (versione 7.4) |
|---|---|---|
| Situazioni fuori dal MED | La banca può offrirle come opzione di risposta: è solo una raccomandazione | Triage obbligatorio, con queste situazioni subito all'inizio |
| Cliente che indica un tipo di truffa | La banca registra e apre subito il recupero dei fondi | La banca valuta il caso prima di aprire il recupero |
| Termine per contestare | 80 giorni dalla data del Pix | 80 giorni dalla data del Pix |
Cosa cambia per chi vende
Il triage separa la truffa dal disaccordo commerciale
Quando sceglie un Pix da contestare, il cliente passa per un triage, preferibilmente un percorso guidato con domande, che separa quello che rientra nel MED da quello che resta fuori. Ogni situazione ha la sua spiegazione. Il documento fa questi esempi di casi fuori dal MED:
- disaccordo commerciale tra acquirente e venditore;
- Pix fatto alla persona o all'azienda sbagliata;
- ripensamento dopo aver fatto il Pix.
Nell'esempio di domande del documento, "Efetuei uma compra e quero devolver o produto" (ho fatto un acquisto e voglio restituire il prodotto) e "Fiz um Pix e me arrependi" (ho fatto un Pix e me ne sono pentito) compaiono come casi fuori dal MED. Chi sceglie una situazione così viene avvisato che la richiesta non diventa una contestazione nel MED. La banca spiega le altre strade, senza promettere la restituzione.
L'avviso in sé non è nuovo: oggi l'app deve già dire, almeno al primo accesso, quali situazioni il MED non copre, e il testo di esempio del documento cita il disaccordo commerciale che non si può qualificare come frode del venditore, come un prodotto consegnato in ritardo o che non ha corrisposto alle aspettative dell'acquirente. Con la versione 7.4, l'avviso compare ogni volta che il cliente sta per contestare, e l'esempio aggiunge che registrare la contestazione non garantisce la restituzione. E prima della registrazione arriva il triage.
Indicare una truffa non basta
Chi indica una truffa deve dare più informazioni su cosa è successo: un racconto libero, un questionario guidato, entrambi o un altro mezzo definito dalla banca. La banca dell'acquirente deve valutare tutto quello che il cliente ha indicato, compresi l'opzione scelta e il racconto, e può verificare se l'una corrisponde all'altro. Se ci sono elementi sufficienti per dire che il caso non è da MED, non apre il recupero dei fondi, anche se il cliente ha indicato una truffa. La banca può anche chiedere al cliente di dichiarare che le informazioni sono vere prima della registrazione; questa è una raccomandazione, non un obbligo.
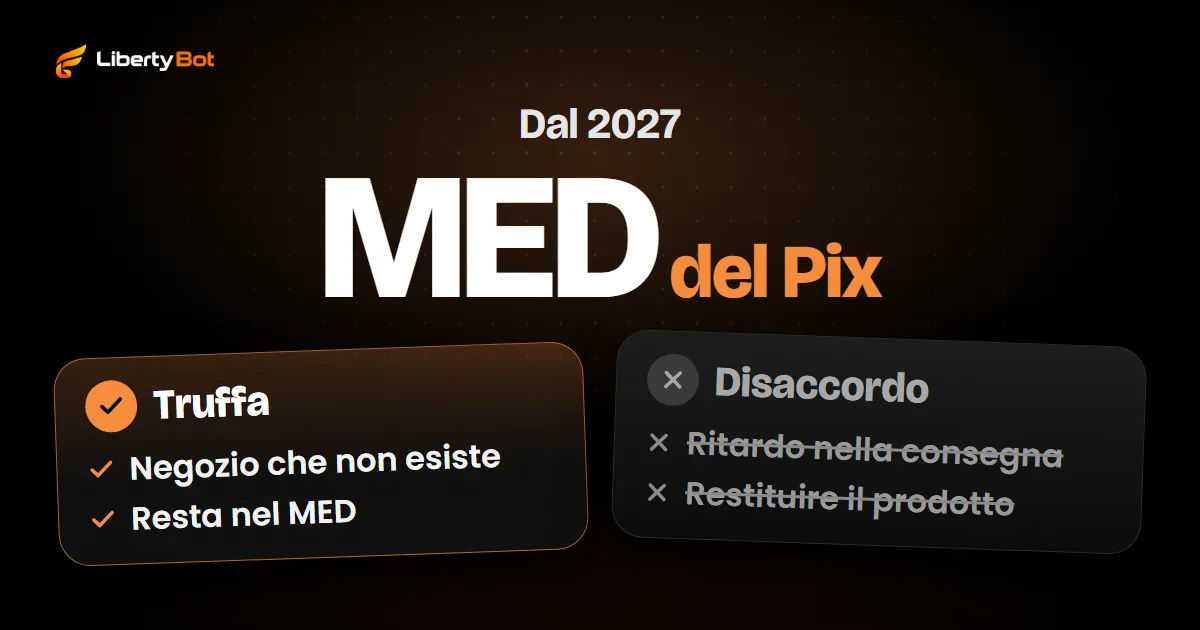
La truffa vera resta nel MED. Il documento cita "Efetuei uma compra e não recebi a mercadoria" (ho fatto un acquisto e non ho ricevuto la merce) come caso che richiede altre domande: può essere un ritardo nella consegna, che è un disaccordo commerciale, oppure un negozio o un prodotto che in realtà non esistono, che è una truffa.
Quando un Pix che hai ricevuto viene restituito
Se un Pix ricevuto sul tuo conto viene restituito con il MED, l'istituto di quel conto dovrà darti una ricevuta dell'addebito. La ricevuta è segnata come restituzione nel MED, con l'importo e la data del Pix originale, l'ID della restituzione, l'importo e la data dell'addebito e il nome di chi ha ricevuto i soldi indietro.
L'esempio di triage del documento include anche un'opzione per chi ha ricevuto un Pix e si è visto restituire l'importo dopo una contestazione che ritiene indebita. Questa opzione è classificata come truffa. L'elenco è un esempio: ogni banca costruisce il proprio.
La ricevuta mostra il nome commerciale
Quando chi riceve è un CNPJ (il codice fiscale delle aziende brasiliane), la schermata prima di confermare il Pix mostra già il nome commerciale dell'azienda (il nome fantasia), o la ragione sociale se non c'è un nome commerciale. Con la versione 7.4, anche la ricevuta mostra lo stesso nome. E la ricevuta contiene solo i dati del Pix: la nuova versione vieta pubblicità, promozioni, offerte, link e qualsiasi contenuto che non riguardi la transazione.
La ricevuta continua a non essere una prova di pagamento per sbloccare un accesso: vedi perché verificare sul gateway e non sulla ricevuta.
Cosa fare adesso
Guarda il nome che vede l'acquirente
Paga un addebito del tuo bot e guarda il nome nella schermata prima di confermare il Pix. La schermata mostra già il nome commerciale, o la ragione sociale se non c'è; dal 1° marzo 2027, la ricevuta segue la stessa regola. Se il nome non ricorda la tua attività, verifica con il tuo gateway o la tua banca come è registrato il conto che riceve.
Avvisa del nome prima del pagamento
Se il nome di chi riceve è diverso da quello dell'offerta, scrivi nel messaggio del Pix quale nome comparirà nell'app dell'acquirente.
Spiega bene come funziona il rimborso
Ripensamento e disaccordo commerciale restano fuori dal MED. Scrivi nell'offerta come gestisci le richieste di rimborso e dove l'acquirente può parlare con te.
Su LibertyBot
LibertyBot non tocca l'app della banca né la ricevuta. Quello che fa già con rimborsi e contestazioni:
- Quando il gateway avvisa che una vendita pagata è stata rimborsata o contestata, la vendita passa a Rimborsata o Chargeback in Finanze, e il bot revoca l'accesso di quell'acquisto: nel gruppo o canale VIP del piano, toglie l'acquirente e annulla il suo invito. Link e messaggi già consegnati non si possono riprendere.
- Ricevi l'avviso nella campanella delle notifiche del pannello e, con le notifiche attive, sul telefono: Contestazione aperta o Pagamento rimborsato. Entrambi sono già attivi.
- Il comando /suporte mostra all'acquirente la @ che inserisci nel campo @ Supporto del flusso. Senza questa @, il bot risponde che l'assistenza non è configurata.
Ogni gateway avvisa a modo suo. Verifica con il tuo se avvisa quando un Pix viene restituito con il MED.
Domande frequenti
Cos'è il MED del Pix?
È il Mecanismo Especial de Devolução, la regola del Pix per restituire i soldi a chi è stato vittima di truffa, frode o reato. Il cliente contesta dall'app stessa della banca.
Chi deve seguire queste regole?
Le banche e gli istituti di pagamento che offrono il Pix: il documento dice come deve funzionare la loro app. Non contiene obblighi per chi vende.
Fonti (verificate il )
- Banca Centrale del Brasile: Istruzione Normativa BCB n. 774 del 3 settembre 2026 (in portoghese) (si apre in una nuova scheda)
- Banca Centrale del Brasile: Requisiti minimi per l'esperienza dell'utente del Pix, versione 7.4 (PDF, in portoghese) (si apre in una nuova scheda)
- Banca Centrale del Brasile: Requisiti minimi per l'esperienza dell'utente del Pix, versione 7.3, quella in vigore oggi (PDF, in portoghese) (si apre in una nuova scheda)