ActualitéPublié le 7 min de lecture
Brésil : le MED du Pix va séparer arnaque et litige commercial
Au Brésil, la Banque centrale a changé ce que l’app de la banque doit faire dans le MED, le mécanisme qui rend l’argent d’un Pix, le paiement instantané brésilien, en cas d’arnaque. À partir du 1er mars 2027, l’app fait un tri avant la contestation, qui sépare l’arnaque du litige commercial et du simple regret, et le reçu affiche le nom commercial du bénéficiaire qui a un CNPJ.
 Par Équipe LibertyBotBlog de LibertyBot
Ce qui a changé
Au Brésil, la Banque centrale a publié l’Instruction normative BCB nº 774 du 3 septembre 2026 au Journal officiel (Diário Oficial da União) du 4 septembre. Elle diffuse la version 7.4 des Exigences minimales pour l’expérience utilisateur (Requisitos Mínimos para a Experiência do Usuário), le document du règlement du Pix qui dit ce que l’app de chaque banque et établissement de paiement doit montrer au client. La version 7.4 entre en vigueur le 1er mars 2027 et remplace la 7.3, en vigueur aujourd’hui.
Le MED (Mecanismo Especial de Devolução, le mécanisme spécial de restitution) sert à rendre l’argent d’un Pix à la victime d’une arnaque, d’une fraude ou d’un crime. L’historique des révisions parle d’une refonte générale du chapitre Libre-service MED, la partie de l’app où le client conteste un Pix. Pour la contestation, cela donne ceci.
| Point | Aujourd’hui (version 7.3) | À partir du 1er mars 2027 (version 7.4) |
|---|---|---|
| Situations hors du MED | La banque peut les proposer comme option de réponse, ce n’est qu’une recommandation | Tri obligatoire, avec ces situations dès le début |
| Client qui coche un type d’arnaque | La banque enregistre et ouvre la récupération des fonds tout de suite | La banque évalue le cas avant d’ouvrir la récupération |
| Délai pour contester | 80 jours après la date du Pix | 80 jours après la date du Pix |
Ce qui change pour ceux qui vendent
Le tri sépare l’arnaque du litige commercial
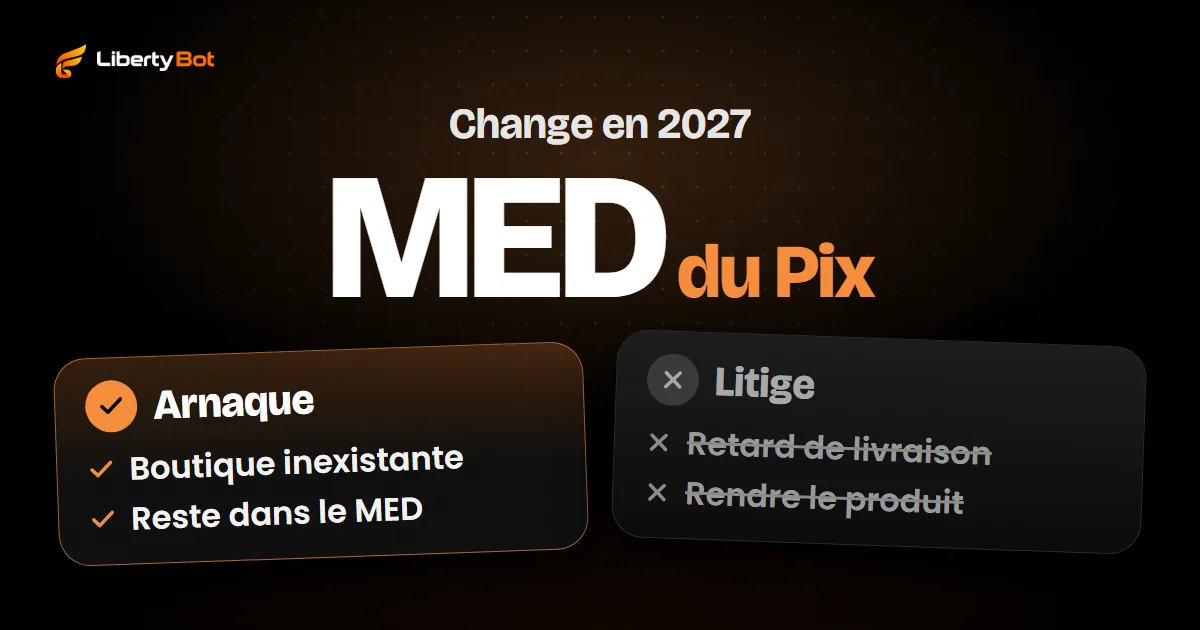
Quand il choisit un Pix à contester, le client passe par un tri, de préférence un pas à pas avec des questions, qui sépare ce qui entre dans le MED de ce qui en reste exclu. Chaque situation est accompagnée d’une explication. Le document donne comme exemples de cas hors du MED les situations suivantes.
- Un désaccord commercial entre l’acheteur et le vendeur.
- Un Pix fait à la mauvaise personne ou à la mauvaise entreprise.
- Le regret d’avoir fait le Pix.
Dans l’exemple de questions du document, « J’ai fait un achat et je veux rendre le produit » et « J’ai fait un Pix et je le regrette » figurent hors du MED. Celui qui choisit une telle situation est prévenu que sa demande ne devient pas une contestation dans le MED. La banque explique les autres voies, sans promettre de restitution.
L’avertissement en soi n’est pas nouveau. Aujourd’hui, l’app doit déjà dire, au moins au premier accès, quelles situations le MED ne couvre pas, et le texte d’exemple du document cite le désaccord commercial qui ne peut pas être qualifié de fraude du vendeur, comme un produit livré en retard ou qui n’a pas répondu aux attentes de l’acheteur. Avec la version 7.4, l’avertissement apparaît chaque fois que le client va contester, et l’exemple précise désormais qu’enregistrer la contestation ne garantit pas la restitution. Et le tri arrive avant l’enregistrement.
Cocher « arnaque » ne suffit pas
Celui qui coche une arnaque doit donner plus d’informations sur ce qui s’est passé, par un récit libre, un questionnaire guidé, les deux ou un autre moyen défini par la banque. La banque de l’acheteur doit évaluer tout ce que le client a indiqué, y compris l’option cochée et le récit, et peut vérifier que l’un correspond à l’autre. S’il y a suffisamment d’éléments montrant que le cas ne relève pas du MED, elle n’ouvre pas la récupération des fonds, même si le client a coché une arnaque. La banque peut aussi demander au client de déclarer que les informations sont vraies avant l’enregistrement. C’est une recommandation, pas une obligation.
La vraie arnaque reste dans le MED. Le document cite « J’ai fait un achat et je n’ai pas reçu la marchandise » comme un cas qui demande plus de questions. Cela peut être un retard de livraison, qui est un litige commercial, ou une boutique ou un produit qui n’existent pas réellement, ce qui est une arnaque.
Quand un Pix que vous avez reçu est restitué
Si un Pix reçu sur votre compte est restitué par le MED, l’établissement de ce compte devra fournir un justificatif du débit. Il est marqué comme restitution dans le MED, avec le montant et la date du Pix d’origine, l’identifiant de la restitution, le montant et la date du débit et le nom de celui qui a récupéré l’argent.
L’exemple de tri du document propose aussi une option pour celui qui a reçu un Pix et s’est vu reprendre le montant après une contestation qu’il juge injustifiée. Elle est classée comme arnaque. La liste n’est qu’un exemple, et chaque banque construit la sienne.
Le reçu affiche le nom commercial
Quand le bénéficiaire a un CNPJ, le numéro des entreprises au Brésil, l’écran avant de confirmer le Pix affiche déjà le nom commercial de l’entreprise (nome fantasia), ou sa raison sociale s’il n’y en a pas. Avec la version 7.4, le reçu affichera le même nom. Et le reçu ne contiendra que les données du Pix, car la nouvelle version interdit la publicité, les offres, les liens et tout contenu qui ne concerne pas la transaction.
Un reçu ne prouve toujours pas le paiement pour débloquer un accès. Voyez pourquoi vérifier auprès de la passerelle, pas sur la capture.
Que faire maintenant
Regardez le nom que voit l’acheteur
Réglez une commande de votre propre bot et regardez le nom sur l’écran avant de confirmer le Pix. L’écran affiche déjà le nom commercial, ou la raison sociale s’il n’y en a pas. À partir du 1er mars 2027, le reçu suivra la même règle. Si le nom ne rappelle pas votre activité, voyez avec votre passerelle ou votre banque comment le compte qui reçoit est enregistré.
Annoncez le nom avant le paiement
Si le nom du bénéficiaire est différent de celui de l’offre, dites dans le message du Pix quel nom apparaîtra dans l’app de l’acheteur.
Expliquez clairement comment fonctionne le remboursement
Le regret et le litige commercial restent hors du MED. Dites dans l’offre comment vous traitez une demande de remboursement et par où l’acheteur peut vous joindre.
Chez LibertyBot
LibertyBot ne touche ni à l’app de la banque ni au reçu. Voici ce qu’il fait déjà avec les remboursements et les litiges.
- Quand la passerelle signale qu’une vente payée a été remboursée ou contestée, la vente passe à Remboursée ou Chargeback dans Finances, et le bot révoque l’accès de cet achat. Dans le groupe ou le canal VIP du plan, il retire l’acheteur et annule son invitation. Un lien ou un message déjà livrés ne peuvent pas être repris.
- Vous recevez l’alerte dans la cloche du tableau de bord et, avec les notifications activées, sur votre téléphone, sous le nom Litige ouvert ou Paiement remboursé. Les deux sont activées par défaut.
- La commande /suporte montre à l’acheteur le @ que vous enregistrez dans le champ @ Support du flux. Sans ce @, le bot répond que le support n’est pas configuré.
Chaque passerelle prévient à sa manière. Vérifiez auprès de la vôtre si elle prévient quand un Pix est restitué par le MED.
Questions fréquentes
Qu’est-ce que le MED du Pix ?
C’est le Mecanismo Especial de Devolução (mécanisme spécial de restitution), la règle du Pix pour rendre l’argent à la victime d’une arnaque, d’une fraude ou d’un crime. Le client conteste depuis l’app de sa banque.
Qui doit suivre ces règles ?
Les banques et les établissements de paiement qui proposent le Pix, car le document dit comment leur app doit fonctionner. Il n’impose aucune obligation aux vendeurs.
Sources (vérifiées le )
- Banque centrale du Brésil : Instruction normative BCB nº 774 du 3 septembre 2026 (en portugais) (s’ouvre dans un nouvel onglet)
- Banque centrale du Brésil : Exigences minimales pour l’expérience utilisateur du Pix, version 7.4 (PDF en portugais) (s’ouvre dans un nouvel onglet)
- Banque centrale du Brésil : Exigences minimales pour l’expérience utilisateur du Pix, version 7.3, en vigueur aujourd’hui (PDF en portugais) (s’ouvre dans un nouvel onglet)