NoticiaPublicado el 6 min de lectura
Brasil: el MED del Pix va a separar la estafa del desacuerdo comercial
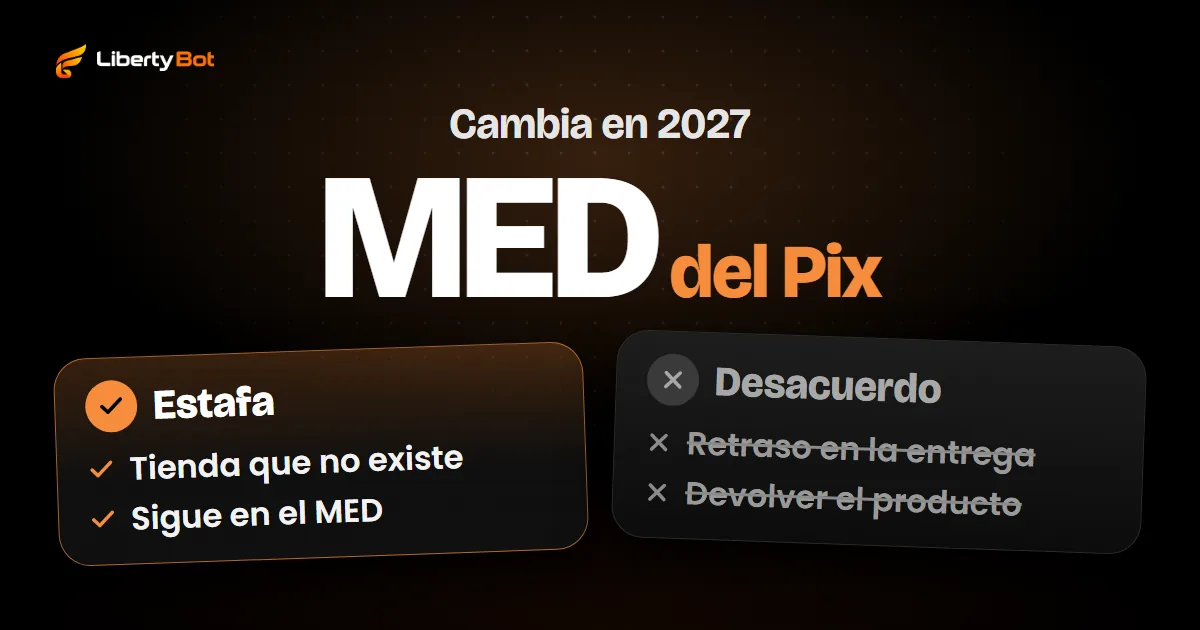
En Brasil, el Banco Central cambió lo que la app del banco tiene que hacer en el MED, el mecanismo de devolución del Pix, el pago instantáneo del país. A partir del 1 de marzo de 2027, la app hace un filtro antes de la impugnación, que separa la estafa del desacuerdo comercial y del arrepentimiento, y el comprobante pasa a mostrar el nombre comercial de quien recibe con CNPJ.
 Por Equipo LibertyBotBlog de LibertyBot
Qué cambió
En Brasil, el Banco Central publicó la Instrucción Normativa BCB n.º 774, del 3 de septiembre de 2026, en el Diário Oficial da União (el boletín oficial del país) del 4 de septiembre. La norma divulga la versión 7.4 de los Requisitos Mínimos para la Experiencia del Usuario, el documento del Reglamento del Pix que dice lo que la app de cada banco e institución de pago tiene que mostrar al cliente. La versión 7.4 entra en vigor el 1 de marzo de 2027 y reemplaza a la 7.3, que es la vigente hoy.
El historial de revisiones habla de una reformulación general del capítulo de Autoatención MED, el área de la app donde el cliente impugna un Pix. En la impugnación, queda así:
| Punto | Hoy (versión 7.3) | Desde el 1 de marzo de 2027 (versión 7.4) |
|---|---|---|
| Situaciones fuera del MED | El banco puede ofrecerlas como opción de respuesta: es solo una recomendación | Filtro obligatorio, con esas situaciones al principio |
| Cliente que marca un tipo de estafa | El banco registra y abre la recuperación de valores en el momento | El banco evalúa el caso antes de abrir la recuperación |
| Plazo para impugnar | 80 días desde la fecha del Pix | 80 días desde la fecha del Pix |
Qué cambia para quien vende
El filtro separa la estafa del desacuerdo comercial
Al elegir un Pix para impugnar, el cliente pasa por un filtro, de preferencia un paso a paso con preguntas, que separa lo que entra en el MED de lo que queda fuera. Cada situación viene con una explicación. El documento da como ejemplos de lo que queda fuera del MED:
- un desacuerdo comercial entre comprador y vendedor;
- un Pix hecho a la persona o la empresa equivocada;
- el arrepentimiento de haber hecho el Pix.
En el ejemplo de preguntas del documento, “Hice una compra y quiero devolver el producto” y “Hice un Pix y me arrepentí” aparecen como fuera del MED. Quien elige una situación así recibe el aviso de que el pedido no se convierte en una impugnación en el MED. El banco explica los otros caminos, sin prometer la devolución.
El aviso en sí no es nuevo: hoy la app ya tiene que decir, al menos en el primer acceso, qué situaciones no cubre el MED, y el texto de ejemplo del documento cita el desacuerdo comercial que no pueda caracterizarse como fraude del vendedor, como un producto entregado fuera de plazo o que no correspondió a lo que esperaba el comprador. Con la versión 7.4, el aviso aparece cada vez que el cliente va a impugnar, y el ejemplo pasa a decir que registrar la impugnación no garantiza la devolución. Y llega el filtro antes del registro.
Marcar estafa no basta
Quien marca estafa tiene que dar más información sobre lo que pasó: un relato libre, un cuestionario guiado, los dos u otro medio que el banco defina. El banco del comprador tiene que evaluar todo lo que el cliente informó, incluidas la opción marcada y el relato, y puede verificar si una coincide con el otro. Si hay elementos suficientes de que el caso no es de MED, no abre la recuperación de valores, aunque el cliente haya marcado estafa. El banco también puede pedir que el cliente declare que la información es verdadera antes de registrarla; eso es una recomendación, no una obligación.
La estafa de verdad sigue en el MED. El documento cita “Hice una compra y no recibí la mercancía” como un caso que pide más preguntas: puede ser un retraso en la entrega, que es desacuerdo comercial, o una tienda o un producto que en realidad no existen, que es estafa.
Cuando se devuelve un Pix que recibiste
Si un Pix recibido en tu cuenta se devuelve por el MED, la institución de esa cuenta pasa a tener que darte un comprobante del débito. Viene marcado como devolución en el MED, con el valor y la fecha del Pix original, el ID de la devolución, el valor y la fecha del débito y el nombre de quien recibió el dinero de vuelta.
El ejemplo de filtro del documento trae también una opción para quien recibió un Pix y tuvo que devolver el valor después de una impugnación que considera indebida. Aparece clasificada como estafa. La lista es un ejemplo: cada banco arma la suya.
El comprobante muestra el nombre comercial
Cuando quien recibe es un CNPJ, el registro de empresas de Brasil, la pantalla antes de confirmar el Pix ya muestra el nombre comercial de la empresa (el nome fantasia), o la razón social si no hay nombre comercial. Con la versión 7.4, el comprobante pasa a mostrar el mismo nombre. Y el comprobante queda solo con los datos del Pix: la nueva versión prohíbe propaganda, publicidad, ofertas, enlaces y cualquier contenido que no sea de la transacción.
El comprobante sigue sin ser una prueba de pago para liberar un acceso: mira por qué verificar en la pasarela y no en el comprobante.
Qué hacer ahora
Mira el nombre que ve el comprador
Paga un cobro de tu propio bot y mira el nombre en la pantalla antes de confirmar el Pix. La pantalla ya muestra el nombre comercial, o la razón social si no lo hay; a partir del 1 de marzo de 2027, el comprobante sigue la misma regla. Si el nombre no recuerda a tu negocio, revisa con tu pasarela o tu banco cómo está registrada la cuenta que recibe.
Avisa el nombre antes del pago
Si el nombre de quien recibe es distinto del nombre de la oferta, di en el mensaje del Pix qué nombre va a aparecer en la app del comprador.
Deja claro cómo funciona el reembolso
El arrepentimiento y el desacuerdo comercial quedan fuera del MED. Di en la oferta cómo tratas un pedido de reembolso y por dónde el comprador habla contigo.
En LibertyBot
LibertyBot no toca la app del banco ni el comprobante. Lo que ya hace con reembolsos y disputas:
- Cuando la pasarela avisa que una venta pagada fue reembolsada o impugnada, la venta pasa a Reembolsada o Contracargo en Finanzas, y el bot revoca el acceso de esa compra: en el grupo o canal VIP del plan, saca al comprador y cancela su invitación. Un enlace o un mensaje ya entregados no tienen vuelta atrás.
- Recibes la alerta en la campana de avisos del panel y, con las notificaciones activadas, en el celular: Disputa abierta o Pago reembolsado. Las dos ya vienen activadas.
- El comando /suporte le muestra al comprador el @ que registras en el campo @ Soporte del flujo. Sin ese @, el bot responde que el soporte no está configurado.
Cada pasarela avisa a su manera. Revisa con la tuya si avisa cuando un Pix se devuelve por el MED.
Preguntas frecuentes
¿Qué es el MED del Pix?
Es el Mecanismo Especial de Devolución (Mecanismo Especial de Devolução), la regla del Pix, el pago instantáneo de Brasil, para devolver el dinero a quien fue víctima de estafa, fraude o delito. El cliente impugna desde la propia app del banco.
¿Quién tiene que seguir estas reglas?
Los bancos y las instituciones de pago que ofrecen el Pix: el documento dice cómo tiene que funcionar su app. No trae obligaciones para quien vende.
Fuentes (verificadas el )
- Banco Central de Brasil: Instrucción Normativa BCB n.º 774, del 3 de septiembre de 2026 (en portugués) (se abre en una pestaña nueva)
- Banco Central de Brasil: Requisitos Mínimos para la Experiencia del Usuario del Pix, versión 7.4 (PDF, en portugués) (se abre en una pestaña nueva)
- Banco Central de Brasil: Requisitos Mínimos para la Experiencia del Usuario del Pix, versión 7.3, la vigente hoy (PDF, en portugués) (se abre en una pestaña nueva)