NotíciaPublicado em 6 min de leitura
Banco Central: MED do Pix vai separar golpe de desacordo comercial
O Banco Central mudou o que o app do banco tem de fazer no MED, o mecanismo de devolução do Pix. A partir de 1º de março de 2027, o app do banco faz uma triagem antes da contestação, que separa golpe de desacordo comercial e de arrependimento, e o comprovante passa a mostrar o nome fantasia de quem recebe com CNPJ.
 Por Equipe LibertyBotBlog da LibertyBot
O que mudou
O Banco Central publicou a Instrução Normativa BCB nº 774, de 3 de setembro de 2026, no Diário Oficial da União de 4 de setembro. Ela divulga a versão 7.4 dos Requisitos Mínimos para a Experiência do Usuário, o documento do Regulamento do Pix que diz o que o app de cada banco e instituição de pagamento tem de mostrar ao cliente. A versão 7.4 entra em vigor em 1º de março de 2027 e substitui a 7.3, que vale hoje.
O histórico de revisão fala em reformulação geral do capítulo de Autoatendimento MED, a área do app em que o cliente contesta um Pix. Na contestação, fica assim:
| Ponto | Hoje (versão 7.3) | A partir de 1º de março de 2027 (versão 7.4) |
|---|---|---|
| Situações fora do MED | O banco pode oferecê-las como opção de resposta: é só recomendação | Triagem obrigatória, com essas situações logo no começo |
| Cliente que marca um tipo de golpe | O banco registra e abre a recuperação de valores na hora | O banco avalia o caso antes de abrir a recuperação |
| Prazo para contestar | 80 dias da data do Pix | 80 dias da data do Pix |
O que muda para quem vende
A triagem separa golpe de desacordo comercial
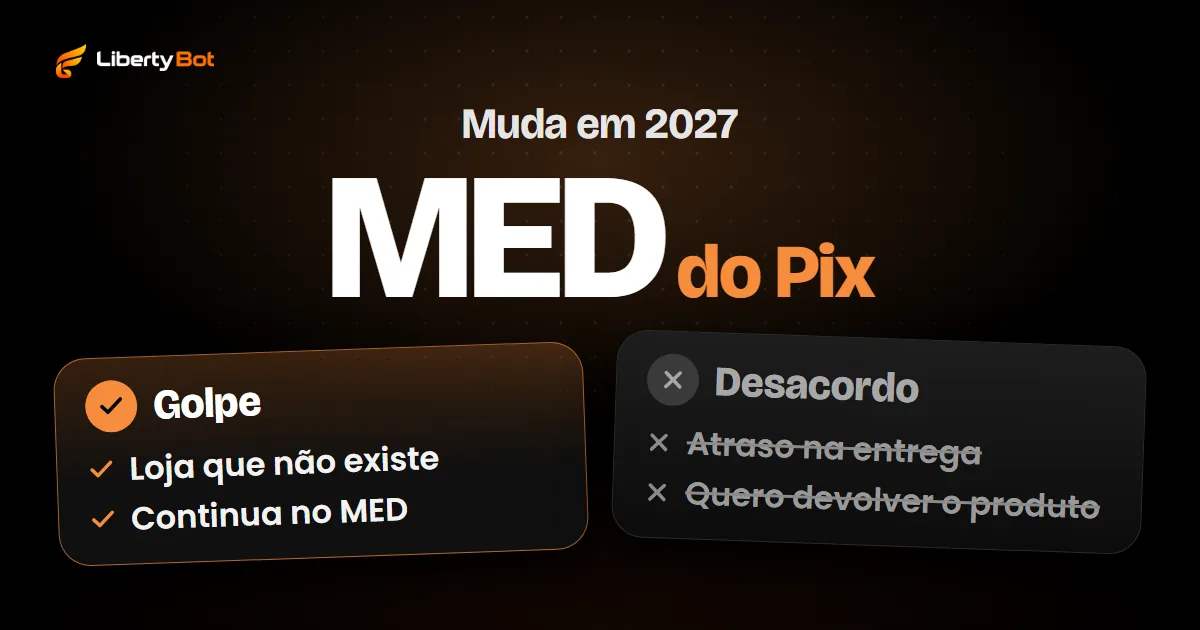
Ao escolher um Pix para contestar, o cliente passa por uma triagem, de preferência um passo a passo com perguntas, que separa o que entra no MED do que fica de fora. Cada situação vem com uma explicação. O documento dá como exemplos de fora do MED:
- desentendimento comercial entre comprador e vendedor;
- Pix feito para a pessoa ou a empresa errada;
- arrependimento de ter feito o Pix.
No exemplo de perguntas do documento, "Efetuei uma compra e quero devolver o produto" e "Fiz um Pix e me arrependi" aparecem como fora do MED. Quem escolhe uma situação assim é avisado de que o pedido não vira contestação no MED. O banco explica os outros caminhos, sem prometer devolução.
O aviso em si não é novo: hoje o app já tem de dizer, ao menos no primeiro acesso, quais situações o MED não cobre, e o texto de exemplo do documento cita desentendimento comercial que não possa ser caracterizado como fraude do vendedor, como produto entregue fora do prazo ou que não correspondeu à expectativa do comprador. Com a versão 7.4, o aviso aparece toda vez que o cliente for contestar, e o exemplo passa a dizer que registrar a contestação não garante a devolução. E vem a triagem antes do registro.
Marcar golpe não basta
Quem marca golpe tem de dar mais informações sobre o que aconteceu: um relato livre, um questionário guiado, os dois ou outro meio que o banco definir. O banco do comprador tem de avaliar tudo o que o cliente informou, inclusive a opção marcada e o relato, e pode conferir se um combina com o outro. Se houver elementos suficientes de que o caso não é de MED, ele não abre a recuperação de valores, mesmo que o cliente tenha marcado golpe. O banco também pode pedir que o cliente declare que as informações são verdadeiras antes de registrar; isso é recomendação, não obrigação.
Golpe de verdade continua no MED. O documento cita "Efetuei uma compra e não recebi a mercadoria" como caso que pede mais perguntas: pode ser atraso na entrega, que é desacordo comercial, ou loja ou produto que não existem de fato, que é golpe.
Quando um Pix que você recebeu é devolvido
Se um Pix recebido na sua conta for devolvido pelo MED, a instituição dessa conta passa a ter de dar um comprovante do débito. Ele vem marcado como devolução no MED, com o valor e a data do Pix original, o ID da devolução, o valor e a data do débito e o nome de quem recebeu o dinheiro de volta.
O exemplo de triagem do documento traz também uma opção para quem recebeu um Pix e teve o valor devolvido depois de uma contestação que considera indevida. Ela aparece classificada como golpe. A lista é um exemplo: cada banco monta a sua.
O comprovante mostra o nome fantasia
Quando quem recebe é um CNPJ, a tela antes de confirmar o Pix já mostra o nome fantasia da empresa, ou a razão social se não houver nome fantasia. Com a versão 7.4, o comprovante passa a mostrar o mesmo nome. E o comprovante fica só com os dados do Pix: a nova versão proíbe propaganda, publicidade, oferta, link e qualquer conteúdo que não seja da transação.
Comprovante continua não sendo prova de pagamento para liberar acesso: veja por que conferir no gateway, não no comprovante.
O que fazer agora
Veja o nome que o comprador vê
Pague uma cobrança do seu próprio bot e olhe o nome na tela antes de confirmar o Pix. A tela já mostra o nome fantasia, ou a razão social se não houver; a partir de 1º de março de 2027, o comprovante segue a mesma regra. Se o nome não lembra o seu negócio, veja com a sua gateway ou o seu banco como a conta que recebe está cadastrada.
Avise o nome antes do pagamento
Se o nome de quem recebe for diferente do nome da oferta, diga na mensagem do Pix qual nome vai aparecer no app do comprador.
Deixe claro como funciona o reembolso
Arrependimento e desacordo comercial ficam fora do MED. Diga na oferta como você trata pedido de reembolso e por onde o comprador fala com você.
Na LibertyBot
A LibertyBot não mexe no app do banco nem no comprovante. O que ela já faz com estorno e disputa:
- Quando a gateway avisa que uma venda paga foi estornada ou contestada, a venda muda para Reembolsada ou Chargeback no Financeiro, e o bot revoga o acesso daquela compra: no grupo ou canal VIP do plano, tira o comprador e cancela o convite dele. Link e mensagem já entregues não têm como voltar.
- Você recebe o alerta no sininho do painel e, com as notificações ligadas, no celular: Disputa aberta ou Pagamento estornado. Os dois já vêm ligados.
- O comando /suporte mostra ao comprador o @ que você cadastra no campo @ Suporte do fluxo. Sem esse @, o bot responde que o suporte não está configurado.
Cada gateway avisa do seu jeito. Confira com a sua se ela avisa quando um Pix é devolvido pelo MED.
Perguntas frequentes
O que é o MED do Pix?
É o Mecanismo Especial de Devolução, a regra do Pix para devolver o dinheiro de quem foi vítima de golpe, fraude ou crime. O cliente contesta pelo próprio app do banco.
Quem tem de seguir essas regras?
Os bancos e as instituições de pagamento que oferecem o Pix: o documento diz como o app deles tem de funcionar. Ele não traz obrigação para quem vende.
Fontes (conferidas em )
- Banco Central: Instrução Normativa BCB nº 774, de 3 de setembro de 2026 (abre em nova aba)
- Banco Central: Requisitos Mínimos para a Experiência do Usuário do Pix, versão 7.4 (PDF) (abre em nova aba)
- Banco Central: Requisitos Mínimos para a Experiência do Usuário do Pix, versão 7.3, a que vale hoje (PDF) (abre em nova aba)