خبرنُشر في مدة القراءة 5 دقائق
البنك المركزي البرازيلي: آلية MED في Pix ستفصل الاحتيال عن الخلاف التجاري
في البرازيل، غيّر البنك المركزي ما يجب أن يفعله تطبيق البنك في MED، آلية استرداد الأموال في Pix، نظام الدفع الفوري البرازيلي. وابتداءً من 1 مارس 2027، يُجري تطبيق البنك فرزًا قبل الاعتراض يفصل الاحتيال عن الخلاف التجاري وعن الندم، ويعرض الإيصال الاسم التجاري لمن يستلم برقم CNPJ.
 بقلم فريق LibertyBotمدونة LibertyBot
ما الذي تغيّر
في البرازيل، نشر البنك المركزي البرازيلي التعليمات التنظيمية BCB رقم 774، الصادرة في 3 سبتمبر 2026، في الجريدة الرسمية الاتحادية بتاريخ 4 سبتمبر. وهي تعلن الإصدار 7.4 من «الحد الأدنى من متطلبات تجربة المستخدم»، وهي الوثيقة من لائحة Pix، نظام الدفع الفوري البرازيلي، التي تحدد ما يجب أن يعرضه تطبيق كل بنك ومؤسسة دفع على العميل. ويدخل الإصدار 7.4 حيز التنفيذ في 1 مارس 2027 ويحل محل الإصدار 7.3 الساري اليوم.
ويتحدث سجل المراجعة عن إعادة صياغة شاملة لفصل الخدمة الذاتية لـMED، وهو الجزء من التطبيق الذي يعترض فيه العميل على عملية Pix. وMED هي آلية الاسترداد الخاصة في Pix. وفي الاعتراض، يصبح الأمر هكذا:
| النقطة | اليوم (الإصدار 7.3) | ابتداءً من 1 مارس 2027 (الإصدار 7.4) |
|---|---|---|
| الحالات الخارجة عن MED | يمكن للبنك أن يعرضها كخيار إجابة: مجرد توصية | فرز إلزامي، مع هذه الحالات في البداية مباشرة |
| عميل يختار نوعًا من الاحتيال | يسجّل البنك ويفتح استرداد المبالغ فورًا | يقيّم البنك الحالة قبل فتح الاسترداد |
| مهلة الاعتراض | 80 يومًا من تاريخ عملية Pix | 80 يومًا من تاريخ عملية Pix |
ما الذي يتغير لمن يبيع
الفرز يفصل الاحتيال عن الخلاف التجاري
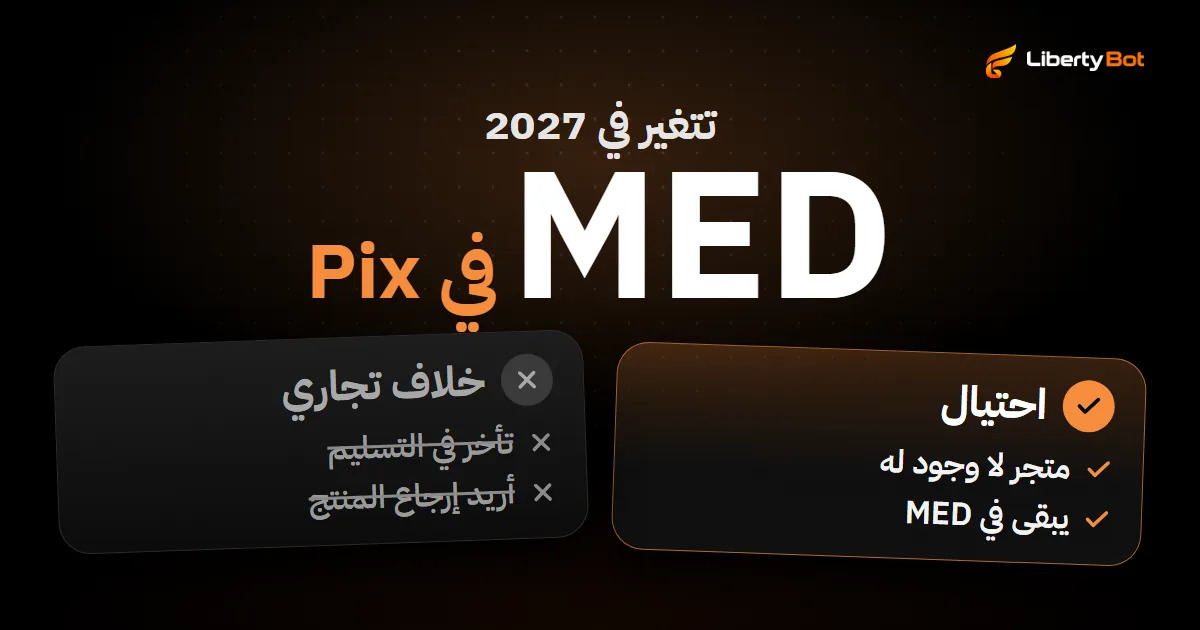
حين يختار العميل عملية Pix للاعتراض عليها، يمر بفرز، ويُفضَّل أن يكون خطوات بأسئلة، يفصل ما يدخل في MED عما يبقى خارجه. وتأتي كل حالة مع شرح. وتضرب الوثيقة أمثلة على ما هو خارج MED:
- خلاف تجاري بين المشتري والبائع؛
- عملية Pix أُرسلت إلى الشخص أو الشركة الخطأ؛
- الندم على إجراء عملية Pix.
وفي مثال الأسئلة في الوثيقة، يظهر «اشتريت شيئًا وأريد إرجاع المنتج» و«أرسلت Pix وندمت» كحالتين خارج MED. ومن يختار حالة كهذه يُنبَّه إلى أن طلبه لا يتحول إلى اعتراض في MED. ويشرح البنك الطرق الأخرى، دون أن يَعِد بالاسترداد.
والتنبيه نفسه ليس جديدًا: فاليوم يجب على التطبيق أن يذكر، في الدخول الأول على الأقل، الحالات التي لا تغطيها MED، ويذكر النص المثالي في الوثيقة الخلاف التجاري الذي لا يمكن وصفه بأنه احتيال من البائع، مثل منتج سُلِّم بعد الموعد أو لم يطابق توقعات المشتري. ومع الإصدار 7.4، يظهر التنبيه في كل مرة يعترض فيها العميل، ويصبح المثال يقول إن تسجيل الاعتراض لا يضمن الاسترداد. ويأتي الفرز قبل التسجيل.
اختيار الاحتيال لا يكفي
من يختار الاحتيال يجب أن يقدّم معلومات أكثر عما حدث: رواية حرة، أو استبيانًا موجّهًا، أو الاثنين، أو وسيلة أخرى يحددها البنك. ويجب على بنك المشتري أن يقيّم كل ما قدمه العميل، بما في ذلك الخيار المحدد والرواية، ويمكنه أن يتحقق من تطابقهما. وإذا وُجدت عناصر كافية على أن الحالة ليست من MED، فلا يفتح استرداد المبالغ، حتى لو اختار العميل الاحتيال. ويمكن للبنك أيضًا أن يطلب من العميل التصريح بأن المعلومات صحيحة قبل التسجيل؛ وهذه توصية لا إلزام.
والاحتيال الحقيقي يبقى في MED. وتذكر الوثيقة «اشتريت شيئًا ولم أستلم البضاعة» كحالة تتطلب أسئلة إضافية: فقد تكون تأخرًا في التسليم، وهو خلاف تجاري، أو متجرًا أو منتجًا لا وجود لهما فعلًا، وهو احتيال.
حين تُعاد عملية Pix استلمتها
إذا أُعيدت عبر MED عملية Pix وصلت إلى حسابك، تصبح مؤسسة ذلك الحساب ملزمة بتقديم إيصال بالخصم. ويأتي موسومًا كإرجاع في MED، مع مبلغ عملية Pix الأصلية وتاريخها، ومعرّف الإرجاع، ومبلغ الخصم وتاريخه، واسم من استعاد المال.
ويتضمن مثال الفرز في الوثيقة أيضًا خيارًا لمن استلم عملية Pix ثم أُعيد مبلغها بعد اعتراض يراه غير مستحق. ويظهر هذا الخيار مصنفًا كاحتيال. والقائمة مجرد مثال: كل بنك يبني قائمته.
الإيصال يعرض الاسم التجاري
حين يكون المستلم صاحب CNPJ، تعرض الشاشة التي تسبق تأكيد عملية Pix اليوم الاسم التجاري للشركة، أو اسمها القانوني إن لم يكن لها اسم تجاري. ومع الإصدار 7.4، يصبح الإيصال أيضًا يعرض الاسم نفسه. ويقتصر الإيصال على بيانات عملية Pix: فالإصدار الجديد يحظر الدعاية والإعلان والعروض والروابط وأي محتوى لا يخص العملية.
ويبقى الإيصال غير صالح كدليل على الدفع لمنح الوصول: انظر لماذا تتحقق لدى بوابة الدفع لا من الإيصال.
ما العمل الآن
انظر الاسم الذي يراه المشتري
ادفع دفعة من بوتك أنت وانظر الاسم في الشاشة التي تسبق تأكيد عملية Pix. فالشاشة تعرض اليوم الاسم التجاري، أو الاسم القانوني إن لم يوجد؛ وابتداءً من 1 مارس 2027، يتبع الإيصال القاعدة نفسها. وإذا كان الاسم لا يذكّر بنشاطك، فراجع مع بوابة الدفع أو بنكك كيف سُجّل الحساب الذي يستلم.
أخبر المشتري بالاسم قبل الدفع
إذا كان اسم المستلم مختلفًا عن اسم العرض، فاذكر في رسالة الدفع بـPix أي اسم سيظهر في تطبيق المشتري.
وضّح كيف يعمل الاسترداد
الندم والخلاف التجاري خارج MED. اذكر في العرض كيف تتعامل مع طلب الاسترداد، ومن أين يتواصل معك المشتري.
في LibertyBot
لا يتدخل LibertyBot في تطبيق البنك ولا في الإيصال. وما يفعله بالفعل مع الاسترداد والاعتراض:
- حين تُبلغ بوابة الدفع بأن عملية بيع مدفوعة استُردت أو اعتُرض عليها، تتحول عملية البيع إلى مُستردة أو اعتراض على الدفع في المالية، ويلغي البوت وصول تلك العملية: في مجموعة أو قناة VIP الخاصة بالخطة، يُخرج المشتري ويلغي دعوته. أما الرابط والرسالة اللذان سُلّما فلا سبيل لاستعادتهما.
- تتلقى التنبيه في جرس لوحة التحكم، وعلى الهاتف إذا كانت الإشعارات مفعّلة: تم فتح نزاع أو تم استرداد الدفعة. والتنبيهان مفعّلان افتراضيًا.
- يعرض الأمر /suporte للمشتري المعرّف (@) الذي تسجله في حقل @ الدعم في التدفق. ومن دون هذا المعرّف، يرد البوت بأن الدعم غير مُعدّ.
كل بوابة دفع تُبلغ بطريقتها. راجع مع بوابتك هل تُبلغ حين تُعاد عملية Pix عبر MED.
الأسئلة الشائعة
ما هي MED في Pix؟
هي آلية الاسترداد الخاصة (Mecanismo Especial de Devolução)، قاعدة Pix لإعادة المال إلى من وقع ضحية احتيال أو غش أو جريمة. ويعترض العميل من تطبيق بنكه نفسه.
من يجب أن يتبع هذه القواعد؟
البنوك ومؤسسات الدفع التي تقدم Pix: فالوثيقة تحدد كيف يجب أن يعمل تطبيقها. ولا تتضمن التزامًا على البائع.
المصادر (تم التحقق منها في )
- البنك المركزي البرازيلي: التعليمات التنظيمية BCB رقم 774، الصادرة في 3 سبتمبر 2026 (بالبرتغالية) (يفتح في علامة تبويب جديدة)
- البنك المركزي البرازيلي: الحد الأدنى من متطلبات تجربة المستخدم في Pix، الإصدار 7.4 (PDF بالبرتغالية) (يفتح في علامة تبويب جديدة)
- البنك المركزي البرازيلي: الحد الأدنى من متطلبات تجربة المستخدم في Pix، الإصدار 7.3 الساري اليوم (PDF بالبرتغالية) (يفتح في علامة تبويب جديدة)